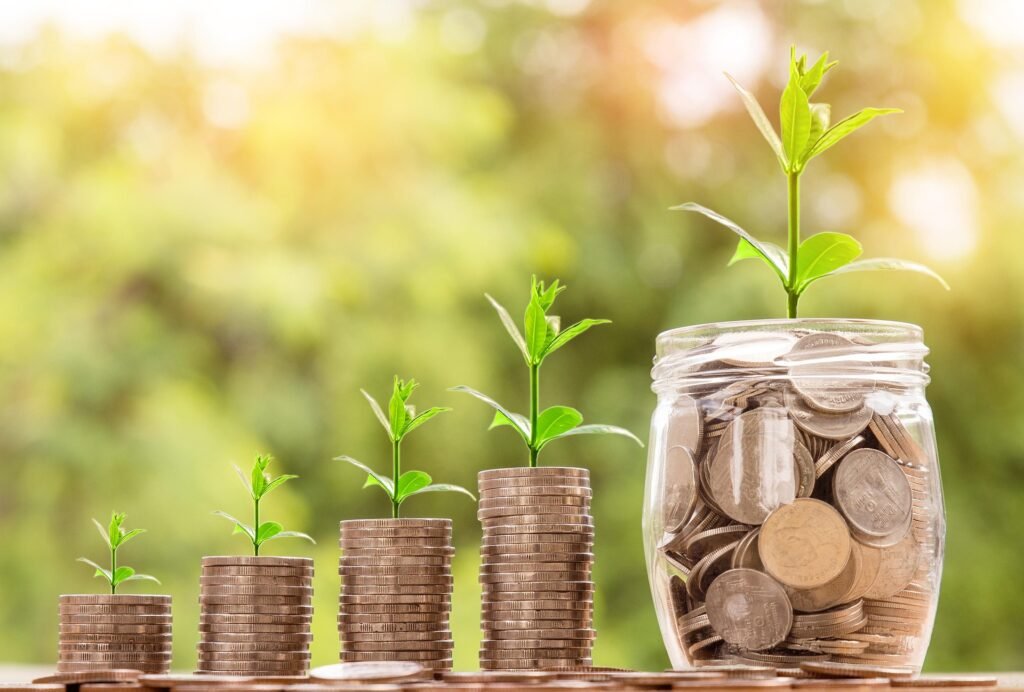
A imprevisibilidade é uma das poucas certezas da vida. Despesas médicas inesperadas, reparos automotivos ou residenciais urgentes, desligamentos corporativos e oscilações no mercado de trabalho são eventos que podem afetar qualquer pessoa.
Diante desses episódios, a diferença entre a tranquilidade financeira e o endividamento reside em um único fator: a existência de uma reserva de emergência.
Construir essa proteção financeira é o primeiro passo para a consolidação de qualquer planejamento patrimonial saudável. Trata-se da base sobre a qual todos os outros investimentos devem ser erguidos.
Neste guia completo, você compreenderá o que é a reserva de emergência, como calcular o valor ideal para a sua realidade, onde alocar os recursos de forma segura e qual estratégia adotar para acumular esse montante do zero.
Assim sendo, vamos começar entendendo o que é e pra que ser uma reserva de emergência.
O que é a Reserva de Emergência e por que ela é indispensável?
A reserva de emergência é uma quantia em dinheiro alocada em aplicações financeiras de baixíssimo risco e alta liquidez, destinada exclusivamente a cobrir despesas imprevistas e urgentes ou a manter o padrão de vida do indivíduo ou da família durante um período de perda total ou parcial de renda.
Muitas pessoas cometem o erro de iniciar a vida de investidor buscando rentabilidades elevadas na Bolsa de Valores ou em ativos de renda fixa de longo prazo sem antes estruturar esse colchão de segurança. Quando surge um imprevisto, são forçadas a resgatar investimentos com prejuízo ou a recorrer a linhas de crédito com juros elevados, como o cheque especial ou o cartão de crédito.
Os Benefícios Primordiais da Reserva.
- Tranquilidade psicológica: Saber que despesas imprevistas não comprometerão a subsistência da família reduz drasticamente os níveis de estresse.
- Proteção patrimonial: Impede que você precise vender patrimônio (imóveis, veículos ou ações) de forma precipitada e desvantajosa em momentos de crise.
- Independência de crédito de terceiros: Elimina a necessidade de pagamento de juros abusivos a instituições financeiras para cobrir eventuais déficits temporários.
Como Calcular o Valor Ideal da sua Reserva de Emergência.
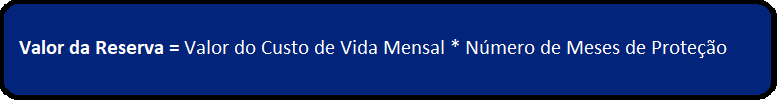
Não existe um valor único pré-determinado para a reserva de emergência, pois ela varia de acordo com o custo de vida e o nível de estabilidade profissional de cada indivíduo. A regra geral sugere que o montante cubra entre 3 e 12 meses do seu custo de vida mensal.
1. Mapeamento do Custo de Vida Essencial
O primeiro passo para o cálculo consiste em diferenciar estilo de vida de custo de vida essencial. O valor considerado no cálculo da reserva não é a renda líquida total que você recebe, mas sim o somatório das despesas estritamente necessárias para a sua sobrevivência e de sua família.
São consideradas despesas essenciais:
- Moradia (aluguel, condomínio, IPTU, água, luz, gás, internet);
- Alimentação (supermercado e feira);
- Saúde (plano de saúde, medicamentos contínuos);
- Transporte (combustível, transporte público, seguro veicular);
- Educação (mensalidade escolar dos dependentes);
- Dívidas preexistentes (parcelas de financiamentos).
Despesas supérfluas como viagens, jantares em restaurantes e assinaturas de entretenimento podem ser cortadas temporariamente durante um momento de crise e não precisam entrar integralmente no cálculo base.
2. Definição do Período de Cobertura
O número de meses de cobertura varia em função da previsibilidade das suas receitas:
| Perfil Profissional | Estabilidade da Renda | Recomendação de Cobertura |
| Servidores Públicos | Alta estabilidade | 3 a 6 meses de despesas essenciais |
| Trabalhadores CLT | Estabilidade média (com FGTS e seguro-desemprego | 6 meses de despesas essenciais |
| Autônomos / Freelancers / Empresários | Renda variável e imprevisível | 9 a 12 meses de despesas essenciais |
Onde Guardar o Dinheiro da Reserva: Os Três Pilares Fundamentais.
A escolha do local onde aplicar a reserva de emergência não deve ser guiada pela busca por altíssimas rentabilidades. A finalidade precípua desta verba é a preservação do capital e a disponibilidade imediata. Para atingir tais objetivos, a aplicação financeira escolhida precisa atender rigidamente a três critérios:
- Liquidez Imediata ou Diária (D+0 ou D+1): O recurso deve estar disponível para resgate no mesmo dia ou, no máximo, no dia útil seguinte à solicitação.
- Baixíssimo Risco de Crédito e de Mercado: O capital não pode sofrer oscilações negativas (marcação a mercado) que impeçam o resgate do valor integral quando necessário.
- Rendimento Acima ou Igual a 100% do CDI: O valor guardado deve ao menos preservar o poder de compra contra os efeitos da inflação.
As Melhores Opções do Mercado.
- Tesouro Selic: Título público emitido pelo Tesouro Nacional, considerado a opção de menor risco de crédito do mercado brasileiro. Possui rentabilidade atrelada à taxa básica de juros (Selic) e liquidez diária.
- CDB de Liquidez Diária: Certificados de Depósito Bancário emitidos por instituições financeiras consolidadas que paguem no mínimo 100% do CDI e permitam resgate a qualquer momento. Contam com a proteção do Fundo Garantidor de Créditos (FGC) até os limites regulamentares.
- Contas Remuneradas e Fundos DI Taxa Zero: Opções oferecidas por bancos e corretoras que aplicam o saldo automaticamente em títulos públicos, garantindo liquidez diária e rendimento atrelado ao CDI.
O Passo a Passo para Criar sua Reserva do Zero.
Passo 1: Realize um Diagnóstico Financeiro Detalhado.
Anote durante 30 dias todas as entradas e saídas de recursos. Utilize planilhas, aplicativos de controle financeiro ou o método tradicional de anotação no papel. Identifique gargalos e despesas desnecessárias que possam ser redirecionadas para a construção da sua reserva.
Passo 2: Quite Dívidas de Altos Juros.
Antes de iniciar o acúmulo de capital para a reserva, priorize a renegociação e quitação de dívidas atreladas a taxas de juros elevadas, tais como cartão de crédito rotativo, cheque especial e empréstimos pessoais não abatidos. Nenhum investimento conservador renderá mais do que o custo dessas dívidas.
Passo 3: Automatize o Processo de Poupança
Trate a construção da sua reserva de emergência como uma conta obrigatória mensal. Defina um valor fixo e configure uma transferência automática para a conta de investimentos assim que receber seus rendimentos mensais (estratégia de “pague-se primeiro”).
Passo 4: Mantenha a Disciplina e a Regularidade
A consistência é mais relevante do que o valor inicial. Guardar quantias modestas mensalmente com regularidade gera o hábito financeiro e consolida a reserva ao longo do tempo através da ação dos juros compostos.
Perguntas Frequentes (FAQ)
Posso usar a Caderneta de Poupança para a reserva de emergência?
Embora a caderneta de poupança ofereça alta liquidez e facilidade de acesso, ela apresenta rentabilidade desvantajosa em comparação ao Tesouro Selic e aos CDBs de liquidez diária. Além disso, a poupança rende apenas no “aniversário” mensal, enquanto as demais opções atualizam o rendimento diariamente.
Quando é legítimo utilizar o dinheiro da reserva?
A reserva deve ser acionada exclusivamente para eventos imprevisíveis e urgentes: despesas de saúde não cobertas, consertos mecânicos essenciais do veículo utilizado para trabalho, reparos emergenciais no imóvel ou desemprego. Compras de bens materiais, viagens e oportunidades de investimento não justificam o uso deste recurso.
O que fazer após atingir a meta da reserva de emergência?
Uma vez consolidado o valor total planejado para a reserva de emergência, você estará habilitado a diversificar seus investimentos em busca de maiores rentabilidades para objetivos de médio e longo prazo, como aposentadoria, aquisição de imóveis e investimentos em renda variável.
Agora que você já entende sobre Reserva de Emergência, que tal começar agora?
Já que você se dedicou a chegar até aqui, acredito que deseje, firmemente, iniciar ou, quem sabe, melhorar sua reserva. Para isso, você pode procurar um destes profissionais.
1. Planejador Financeiro Pessoal (ou Consultor Financeiro)
- Quem é: Um profissional focado na organização das suas finanças globais, orçamento familiar e definição de metas.
- Indicado para: Quem precisa de ajuda para mapear receitas e despesas, calcular o valor ideal da reserva ou criar um plano passo a passo para começar a poupar todos os meses.
- O que observar: Dê preferência a profissionais com certificações reconhecidas (como a certificação CFP® – Certified Financial Planner) e que atuem de forma independente (sem comissões por produtos recomendados).
2. Assessor ou Consultor de Investimentos
- Quem é: Especialista focado em alocar a sua reserva nos ativos adequados.
- Indicado para: Quem já tem o valor poupado ou em formação, mas quer garantir que o dinheiro está aplicado com máxima segurança, liquidez diária e rentabilidade adequada (evitando a caderneta de poupança tradicional).
- O que observar: A reserva de emergência exige baixíssimo risco e liquidez imediata (disponibilidade de resgate no próprio dia ou em D+1). O profissional deve indicar produtos adequados a este perfil, como títulos públicos de liquidez diária (ex.: Tesouro Selic) ou CDBs com liquidez diária de bancos sólidos.
3. Instituições Financeiras e Plataformas Digitais
- Bancos Tradicionais e Digitais / Corretoras: Pode utilizar as plataformas diretas para aplicar em produtos de liquidez diária.
- Atenção aos produtos: Certifique-se de que a aplicação escolhida não possui prazo de carência para resgate e que não expõe o capital à volatilidade do mercado.
Vamos! Mãos à obra e boa sorte!